PreviBiz · Logiciel · Tarifs · FAQ · Blog · Contact · Se connecter
Pourquoi le prévisionnel est la pièce qui décide
Un banquier ou un investisseur ne finance pas une idée, il finance un plan. Le prévisionnel financier est la partie de votre dossier qui montre si votre projet peut rembourser ce qu'il emprunte, et sur combien de temps. C'est souvent la pièce la plus scrutée, et la moins bien construite.
L'erreur la plus fréquente
Diviser un objectif annuel par 12 et obtenir une ligne parfaitement plate. Aucune activité réelle ne fonctionne ainsi : un banquier expérimenté le repère immédiatement et perd confiance dans le reste du dossier.
Ce qu'il faut à la place
Une saisonnalité crédible, des charges qui suivent le volume d'activité, et des hypothèses de croissance appuyées sur des faits : un contrat, un recrutement prévu, une zone de chalandise précise.
Construire
Les quatre documents attendus
Un dossier de financement bancaire contient en général un compte de résultat prévisionnel sur 2 à 3 ans, un plan de trésorerie mensuel la première année, un plan de financement (besoins et ressources au démarrage), et un bilan d'ouverture.
PreviBiz construit ces quatre éléments à partir des mêmes hypothèses : vos ventes, vos charges, votre investissement, votre financement. Vous les saisissez une fois, PreviBiz aligne les documents entre eux.
Combien emprunter ?
Le calculateur de besoin de financement
Si votre trésorerie passe dans le négatif au démarrage, PreviBiz vous propose le prêt minimum qui couvre ce besoin. Vous ajustez la durée ou le montant, puis vous l'ajoutez à votre prévisionnel en un clic.
Aides à la création
Exonérations et dispositifs
Exonérations de cotisations sociales, aides au paiement des loyers, prêts garantis : vous intégrez à votre prévisionnel les dispositifs dont votre projet bénéficie.
Exemple : la création d'une salle de sport indépendante
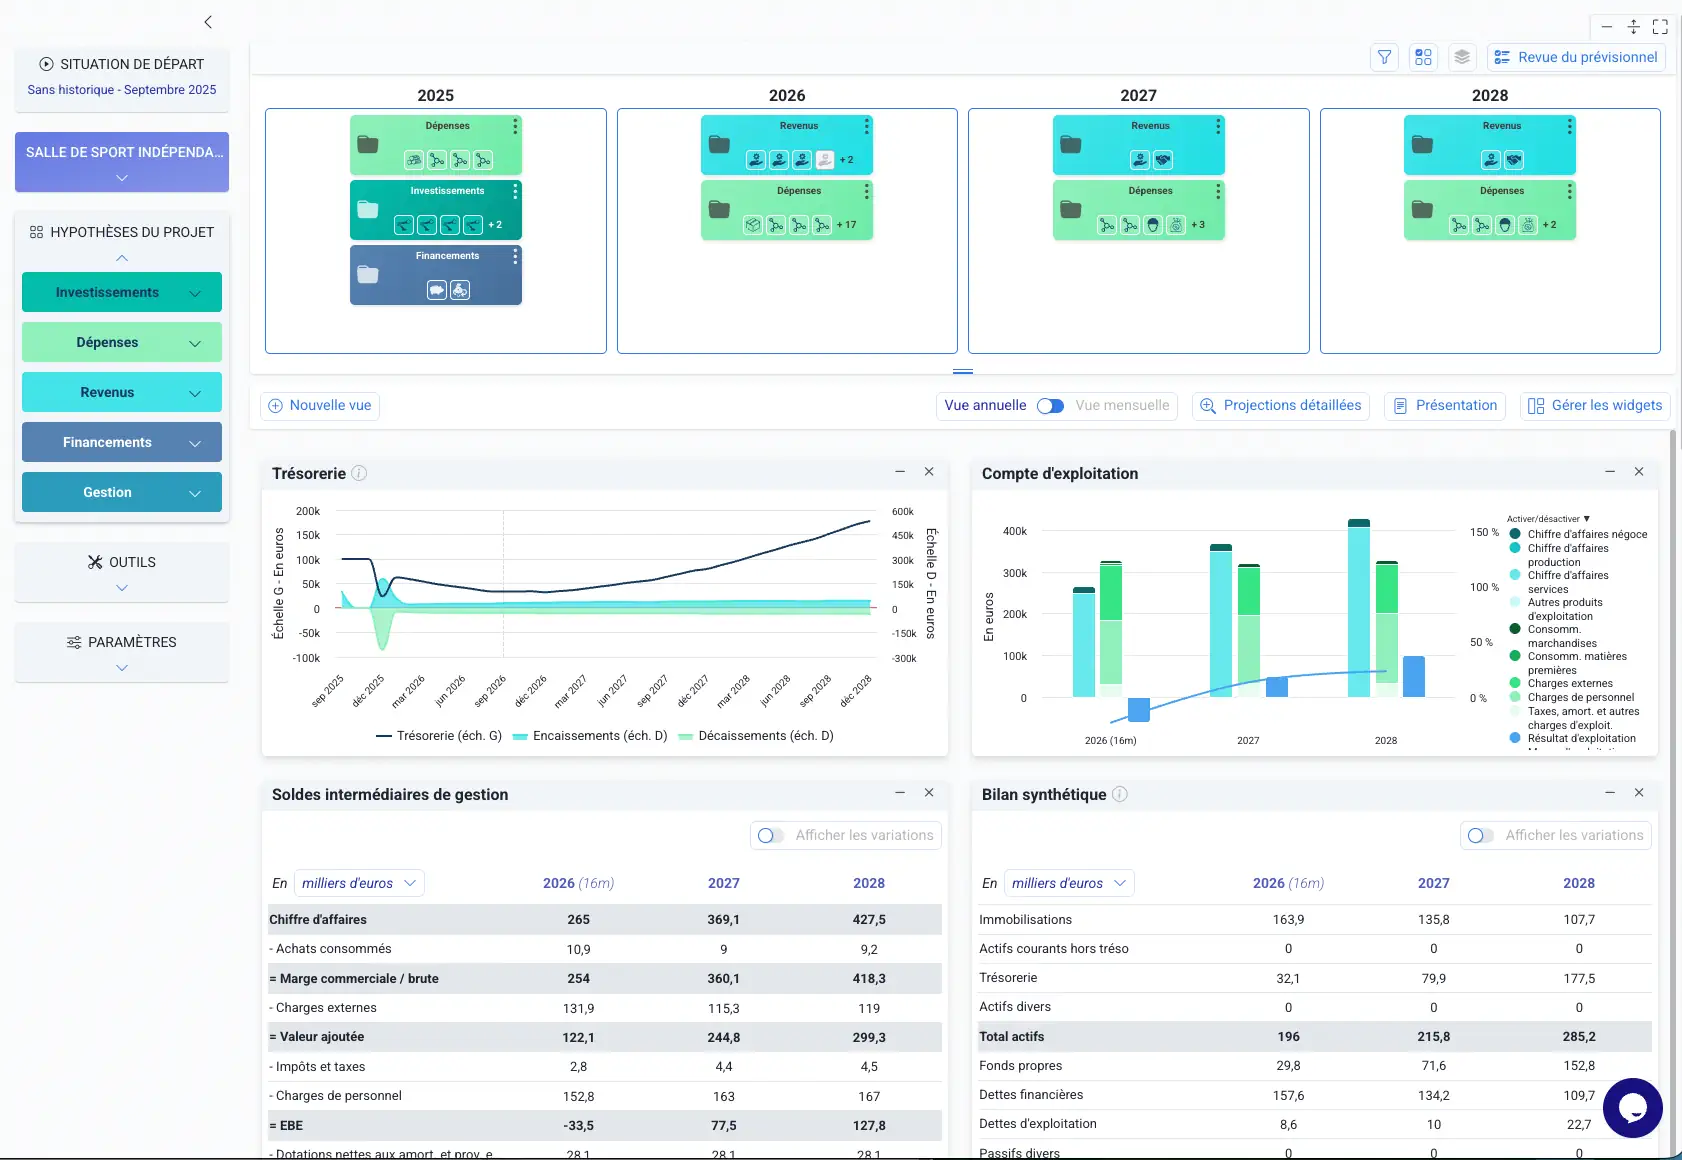
Exemple fictif construit dans PreviBiz. Un créateur ouvre une salle de sport indépendante en janvier 2026, avec 250 abonnés à l'ouverture à 39 € HT par mois. L'investissement (travaux, matériel) est financé par un prêt de 180 000 € sur 7 ans et un apport personnel de 100 000 €.
Ce que le prévisionnel donne au dossier
Un premier exercice en perte de 70 000 €, cohérent avec l'ampleur de l'investissement, et assumé dès le dossier plutôt que découvert par le banquier.
Une trésorerie qui ne descend jamais sous 25 000 €, y compris au point bas de décembre 2025, avant l'ouverture.
Un retour à un EBE de 77 500 € dès 2027, qui montre la capacité de remboursement du prêt.
Ce même exemple fonctionnerait pour un commerce, un cabinet de conseil ou une entreprise de service : la méthode ne change pas, seules les hypothèses de départ sont propres à votre projet.
Tester vos hypothèses avant de les présenter
Avant de figer un chiffre dans votre dossier, testez-le. Et si vos ventes démarrent 20 % plus lentement que prévu ? Et si un fournisseur augmente ses tarifs ? Les scénarios et les stress-tests de PreviBiz montrent l'effet de ces variations sur votre trésorerie et votre capacité de remboursement, avant que votre banquier ne pose la question.
Questions fréquentes
Puis-je faire un prévisionnel sans historique comptable ?
Oui, c'est le cas de toute création. Vous partez de vos hypothèses : étude de marché, devis reçus, contrats déjà signés, moyennes de votre secteur. PreviBiz calcule le reste.
Sur combien d'années dois-je projeter ?
Les banques demandent généralement 2 à 3 ans de compte de résultat, et un plan de trésorerie détaillé sur la première année, mois par mois. PreviBiz vous laisse choisir l'horizon adapté à votre projet.
Dois-je prévoir un scénario pessimiste ?
C'est recommandé. Un dossier avec un seul scénario, toujours favorable, inquiète davantage un banquier qu'un dossier qui montre que le projet reste solvable même en cas de démarrage plus lent.
Puis-je réutiliser ce prévisionnel une fois l'entreprise lancée ?
Oui, c'est l'intérêt de le faire dans un outil de pilotage plutôt que dans un document figé. Une fois l'activité démarrée, vous ajoutez vos chiffres réels chaque mois, et PreviBiz recalcule votre atterrissage.