Vous suivez votre CA chaque semaine : est-ce le bon indicateur ?
Un chiffre qui monte, une entreprise qui s'essouffle
Vous terminez le mois à 85 000 € de chiffre d'affaires. C'est 8 % de plus qu'en janvier de l'année dernière. Vous fermez votre tableur, satisfait.
Pourtant, votre compte bancaire est plus bas qu'il y a six mois. Vos fournisseurs attendent. Vous avez reporté deux investissements. Et vous n'avez pas encore regardé vos marges.
Ce scénario est plus fréquent qu'on ne le croit. Le chiffre d'affaires est l'indicateur le plus visible, le plus immédiat, le plus facile à lire. Mais dans le pilotage TPE et PME, il est rarement suffisant. Il vous dit combien vous avez vendu. Il ne vous dit pas si vous avez gagné de l'argent.
Pourquoi le CA seul peut vous induire en erreur
Le chiffre d'affaires mesure un volume. Pas une performance. Voici trois situations concrètes où il envoie un mauvais signal.
Vous vendez plus, mais vous gagnez moins
Un prestataire de services augmente son CA de 15 % en recrutant un salarié supplémentaire. Ses charges progressent de 22 %. Résultat : son résultat net recule. Le CA affiche une croissance. La réalité financière, non.
Votre CA progresse grâce à des clients qui paient tard
Vous avez facturé 40 000 € en mars. Vous en avez encaissé 18 000 €. Le reste arrive en mai, peut-être. Pendant ce temps, vos charges courantes continuent. Votre CA du mois paraît bon. Votre trésorerie, elle, est sous pression.
Vous faites du volume sans regarder la composition
Un commerce réalise 60 % de son CA sur une gamme à 12 % de marge, et 40 % sur une gamme à 38 % de marge. Si le mix évolue sans que vous le suiviez, votre CA global peut stagner ou progresser, pendant que votre marge brute s'effondre.
Les indicateurs financiers à suivre en parallèle
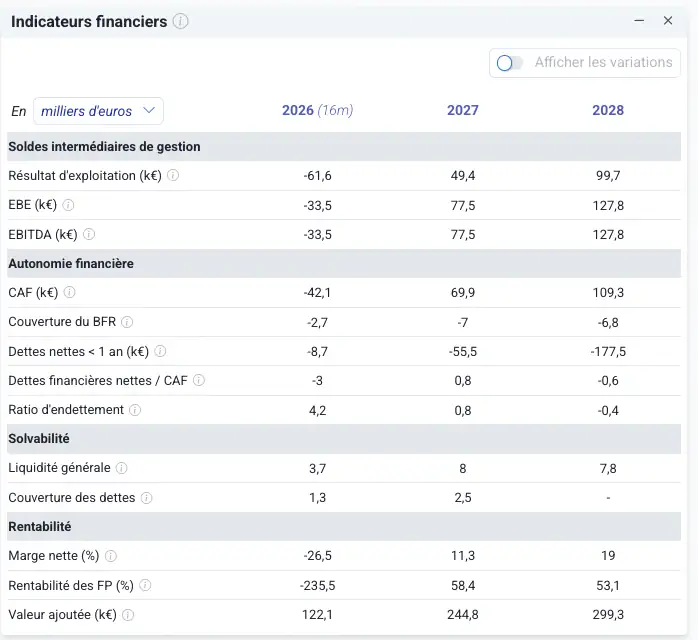
Un tableau de bord dirigeant efficace ne supprime pas le CA. Il le contextualise. Voici les indicateurs à mettre en regard.
La marge brute
C'est la différence entre votre CA et vos achats directs (marchandises, sous-traitance, matières premières). Elle exprime ce que vous conservez réellement après avoir livré.
Exemple : vous facturez 50 000 € de travaux. Vous avez dépensé 28 000 € en matériaux et sous-traitants. Votre marge brute est de 22 000 €, soit 44 %. Si ce taux tombe à 36 % le mois suivant sans que votre CA baisse, quelque chose a changé : coûts d'achat en hausse, devis mal calibré, chantier mal géré.
L'excédent brut d'exploitation (EBE)
L'EBE mesure ce que génère votre activité courante, avant les éléments financiers et exceptionnels. Un dirigeant qui voit son CA stable mais son EBE baisser sait que ses charges fixes ont progressé, ou que sa productivité recule.
La trésorerie disponible
Votre compte en banque à la date d'aujourd'hui. Ce chiffre est souvent plus parlant que n'importe quelle projection. Idéalement, vous le suivez avec un prévisionnel glissant à 90 jours.
Le délai moyen de paiement client (DSO)
Combien de jours en moyenne entre votre facture et l'encaissement ? Si ce délai passe de 32 jours à 47 jours en trois mois, votre besoin en fonds de roulement augmente mécaniquement, même si votre CA ne bouge pas.
Le taux de transformation (si applicable)
Pour les activités à devis ou à cycle de vente, suivre le rapport entre devis envoyés et commandes signées vous donne une lecture avancée de votre CA futur.
Trois questions pour un tableau de bord lisible en 10 minutes
Est-ce que je vends suffisamment ? CA du mois face à N-1 et à l'objectif.
Est-ce que je gagne de l'argent sur ce que je vends ? Marge brute en valeur et en pourcentage.
Ai-je les moyens de passer le mois prochain ? Trésorerie disponible et prévisionnelle à 30-60 jours.
Le piège du reporting trop partiel
Beaucoup de dirigeants regardent leur logiciel de caisse, leur compte bancaire, et parfois leur tableau de bord commercial. Ces outils sont utiles. Mais ils fonctionnent en silo.
Le solde bancaire ne tient pas compte des factures en attente de règlement ni des charges à venir. Le logiciel de caisse mesure les encaissements, pas les marges. Le CRM suit les opportunités commerciales, pas la rentabilité des affaires conclues.
Sans une vision consolidée, vous prenez des décisions en regardant des fragments. Vous embauchez parce que le CA monte, sans vérifier que la marge suit.
Par où commencer concrètement
Étape 1 : calculez votre marge brute sur le dernier mois. CA hors taxes moins achats directs, divisé par le CA. Comparez au mois précédent.
Étape 2 : regardez votre trésorerie à 60 jours. Encaissements prévisibles moins décaissements certains. Si le solde passe sous un mois de charges fixes, c'est un signal d'alerte.
Étape 3 : définissez vos trois indicateurs prioritaires. Un restaurateur regardera le ticket moyen et la marge matière ; un dirigeant en BTP, la marge par chantier et le DSO ; un e-commerçant, le coût d'acquisition et la marge nette par commande.
Ce que PreviBiz vous permet de faire
PreviBiz centralise ces indicateurs dans un tableau de bord conçu pour les dirigeants, pas pour les comptables. Vous y retrouvez votre CA, votre marge, votre trésorerie réelle et prévisionnelle, le tout comparé à votre prévisionnel.
Si vous avez regardé votre CA cette semaine et que vous n'êtes pas certain de ce qu'il vous dit vraiment, c'est peut-être le bon moment pour élargir la focale.