Rentable mais à court d'argent : le paradoxe qui épuise les dirigeants
Un bénéfice sur le papier, une angoisse chaque matin
Vous avez terminé le trimestre avec 18 000 € de résultat net. Votre expert-comptable est satisfait, et vous aussi. Et pourtant, ce matin, vous avez vérifié votre solde bancaire avant de vérifier vos e-mails. Il reste 4 200 €. La paie des salariés tombe dans dix jours.
Ce scénario n'est pas un signe de mauvaise gestion. C'est le symptôme d'un décalage structurel entre deux réalités que l'on confond souvent : le bénéfice et la trésorerie. Les comprendre séparément, c'est la première chose à faire pour dormir à nouveau.
Bénéfice et trésorerie : deux mesures, deux temporalités
Le bénéfice mesure ce que vous avez gagné sur une période. Il est calculé selon les règles de la comptabilité d'engagement : une vente est enregistrée quand elle est facturée, pas quand elle est encaissée.
La trésorerie, elle, mesure l'argent réellement disponible sur vos comptes à un instant précis.
Prenons un exemple concret. Vous êtes une PME dans le secteur du BTP. En mars, vous facturez un chantier de 60 000 €. Votre comptabilité enregistre ce produit en mars. Mais votre client paie à 60 jours. L'argent arrive en mai. Entre-temps, vous avez payé vos sous-traitants, vos salariés, votre fournisseur de matériaux. Votre compte de résultat de mars est excellent. Votre trésorerie de mars est exsangue.
Le décalage encaissement : l'ennemi invisible de la croissance
Le décalage entre facturation et encaissement s'appelle le délai de paiement client. Il est souvent sous-estimé, rarement suivi de près.
Dans les faits, voici ce que l'on observe fréquemment :
Les PME du BTP encaissent souvent au-delà de 60 jours.
Les agences de services B2B attendent souvent 45 à 60 jours.
Les commerces de détail encaissent immédiatement, mais paient leurs fournisseurs à 30 ou 60 jours, ce qui leur crée en revanche un avantage en trésorerie.
Le problème s'aggrave quand la croissance s'accélère. Si vous doublez votre chiffre d'affaires, vous doublez aussi vos créances clients en attente. Plus vous vendez, plus vous avancez de trésorerie. C'est le piège classique de la croissance non financée.
« Mes meilleurs mois étaient ceux où j'avais le moins d'argent en banque. Plus je gagnais de contrats, plus j'étais à découvert. »
Un dirigeant d'une entreprise de nettoyage de 12 salariés
Le besoin en fonds de roulement : le chiffre que peu de dirigeants connaissent
Il existe un indicateur qui capture exactement ce décalage. C'est le besoin en fonds de roulement, souvent abrégé en BFR.
Le BFR mesure le montant que vous devez financer vous-même pour faire tourner votre activité entre le moment où vous dépensez et le moment où vous encaissez.
Formule simplifiée
BFR = Créances clients + Stocks − Dettes fournisseurs
Exemple : 80 000 € de créances, 30 000 € de stocks, 40 000 € de dettes fournisseurs → BFR de 70 000 €. Une croissance de 30 % le fait passer mécaniquement à environ 91 000 €.
Voilà pourquoi une entreprise bénéficiaire peut manquer d'argent. Son BFR augmente plus vite que sa trésorerie disponible.
Quel chiffre surveiller chaque semaine
Vous n'avez pas le temps de passer deux heures par semaine sur vos finances. Personne ne vous le demande. Mais il y a un indicateur que vous devez connaître chaque lundi matin.
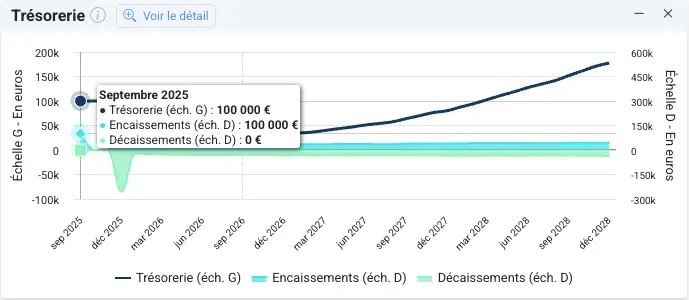
C'est votre solde de trésorerie prévisionnel à 8 semaines.
Pas votre solde d'aujourd'hui. Votre solde dans huit semaines, en intégrant :
Les encaissements attendus selon vos factures en cours.
Les décaissements certains : salaires, charges, loyers, remboursements d'emprunt.
Les décaissements probables : fournisseurs, prestataires, TVA.
Ce chiffre vous donne deux mois de visibilité. C'est suffisant pour anticiper une tension, renégocier un délai fournisseur, activer une ligne de crédit court terme, ou tout simplement relancer un client en retard de paiement avant que ce retard devienne critique.
Sans cette visibilité, vous gérez dans le brouillard. Vous réagissez le jour où le problème est déjà là. Et à ce stade, les options disponibles sont toujours moins bonnes.
Les trois leviers pour réduire le décalage
Réduire le délai de paiement client. Chaque jour gagné sur vos encaissements améliore directement votre trésorerie. Concrètement : facturez immédiatement à la livraison ou à la réalisation du service, pas en fin de mois. Proposez un escompte de 1 à 2 % pour paiement comptant. Relancez systématiquement dès le premier jour de retard, pas au bout de trois semaines.
Allonger le délai de paiement fournisseur. Dans la limite du raisonnable et de la relation commerciale, payer à 45 jours plutôt qu'à 30 jours libère de la trésorerie sans coût financier. Beaucoup de dirigeants paient comptant par habitude, sans y avoir réfléchi.
Suivre et anticiper le BFR chaque mois. Un BFR qui augmente n'est pas forcément mauvais signe, cela peut signifier que vous croissez. Mais un BFR qui augmente sans que vous le voyiez venir, c'est une crise de trésorerie qui se prépare en silence. Le suivi mensuel permet d'ajuster avant d'être contraint.
Pourquoi le bilan de votre expert-comptable ne suffit pas
Votre expert-comptable vous remet une liasse fiscale et un bilan une fois par an, parfois des situations trimestrielles. Ces documents sont utiles. Ils ne sont pas des outils de pilotage de trésorerie au quotidien.
Ils regardent dans le rétroviseur. Vous, vous avez besoin de regarder devant.
Un tableau de bord efficace pour la trésorerie d'une PME doit afficher :
Le solde bancaire actuel.
Les encaissements prévus dans les 30 et 60 jours.
Les décaissements prévus dans les 30 et 60 jours.
L'évolution du BFR mois après mois.
Les factures clients en retard de paiement.
Avec ces cinq informations, vous pouvez prendre des décisions. Sans elles, vous pilotez à l'instinct, ce qui fonctionne jusqu'au moment où cela ne fonctionne plus.
Ce que vous devriez faire cette semaine
Vous n'avez pas besoin de tout restructurer d'un coup. Commencez par une action simple : calculez votre trésorerie prévisionnelle à 8 semaines, même sur une feuille de papier.
Prenez vos factures clients en attente. Listez vos charges fixes du mois et du mois prochain. Additionnez, soustrayez. Le chiffre que vous obtenez vous dira si vous avez un problème à venir, ou si vous pouvez dormir tranquille.
Votre activité est rentable. C'est une très bonne base. Il reste à faire en sorte que cette rentabilité soit visible sur votre compte en banque, pas seulement dans votre bilan.